부동산
부당이득금 손해배상 청구
사건의 개요: "세금 안 내도 되는 줄 알았는데..."
원고(의뢰인)는 피고로부터 건물을 매수하면서, 당사자 간 합의로 건물 가액을 0원으로 신고했습니다.
세금 발생이 없을 것으로 생각했기 때문입니다.
하지만 해당 건물이 실제 영업용으로 사용된 사실이 밝혀지면서, 원고에게 거액의 부가가치세가 부과되었습니다.
원고는 우선 세금을 납부한 뒤, 본래 계약의 취지와 실질적 과세 의무자인 피고(매도인)를 상대로 손해배상(구상금) 청구 소송을 제기하게 되었습니다.
법무법인 테오의 치밀한 대응 전략
법무법인 테오 용인점은 단순한 감정적 호소가 아닌, 정교한 세무 논리와 계약 해석으로 재판부를 설득했습니다.
- 정확한 과세표준 및 산정방식 증명:
단순히 "세금을 많이 냈다"고 주장하는 것이 아니라, 해당 건물의 과세표준 산정 방식(장부가액 또는 감정가액 안분 등)을 법리적으로 설명했습니다.
이를 통해 원고가 납부한 부가가치세액이 법령에 따라 정당하게 산출된 금액임을 명확히 입증했습니다. - 매매계약서의 전향적 해석:
계약서상 명시되지 않았더라도, 부동산 매매로 인해 발생하는 조세 공과금의 귀속 주체는 원칙적으로 매도인에게 있음을 강조했습니다.
특히 '건물 가액 0원' 합의는 세금 회피 목적이 아니라 착오에 의한 것이었음을 밝히며, 부가가치세 납부 의무는 피고에게 귀속되는 것으로 해석함이 타당하다는 점을 강력히 피력했습니다. - 피고의 대납 의무 강조:
피고가 부담했어야 할 세무상 의무를 원고가 대신 이행함으로써 피고가 부당한 이득을 얻었음을 법리적으로 구성했습니다.
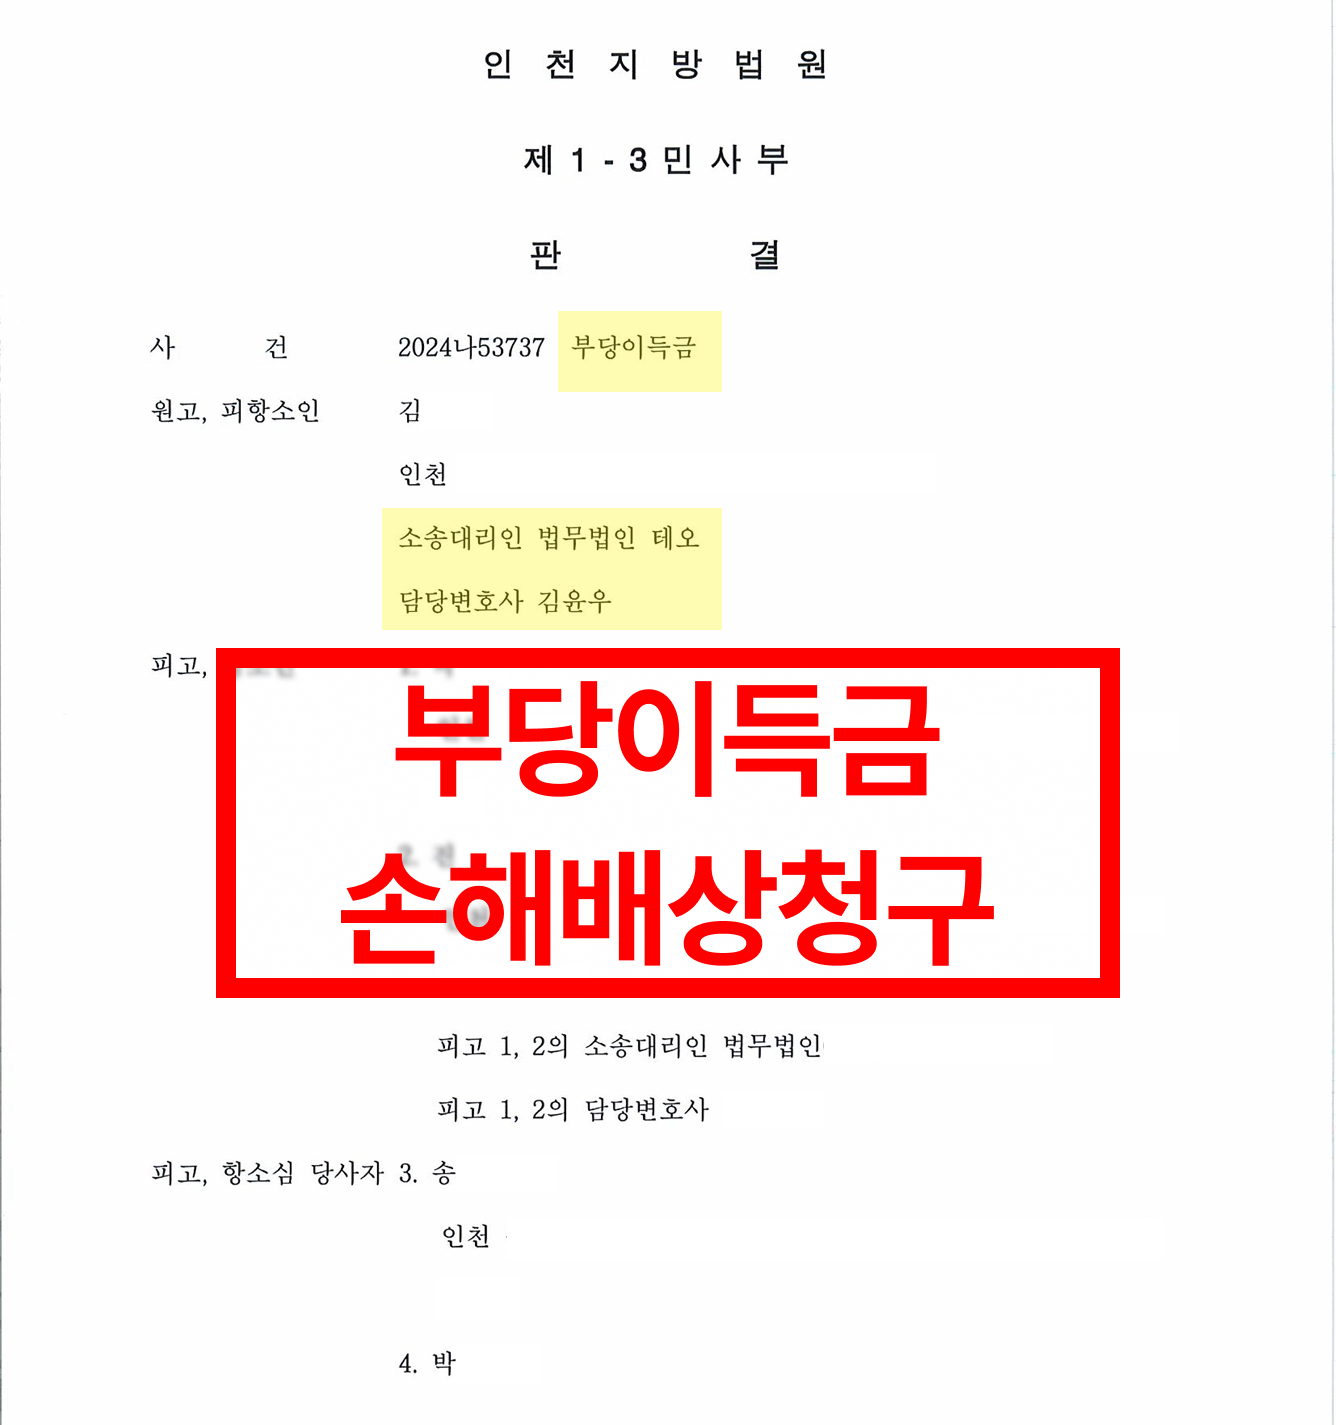
판결 결과 : [원고 승소 - 구상권 인정]
재판부는 법무법인 테오의 상세한 세액 산정 근거와 계약 해석 논리를 모두 받아들였습니다. 결과적으로 "피고는 원고가 납부한 부가가치세 상당액을 모두 지급하라"는 원고 승소 판결을 끌어낼 수 있었습니다.